コラム1
101 リスクは取るか避けるか
純粋リスクと投機的リスク
個人の生活や企業経営上リスクは必ず存在する。リスクというと「危険」「危機」と思われがちであるが、リスクは「純粋リスク」と「投機的リスク」の 2 つに分けることが出来る。
純粋リスクの種類は物的、人的、賠償責任、間接損害リスク等で統計的把握が可能なものであり損失のみを被る特徴がある。
例えば自動車事故では相手にケガを負わせ車両を傷つける賠償責任リスクがあり、運転者本人のケガや車両の損害などは人的、物的リスクに相当する。また、相手に対する休業損害は間接損害リスクになる。
純粋リスクは事故が発生することで損失はあるが利得は一切ない。このようなリスクに対しては保険化が可能とされている。特に損害保険では保険金で儲けることを禁じている。
一方投機的リスクの種類は経営、社会、経済、政治的リスク等で統計的把握は困難とされ、損失があれば利得も発生する特徴がある。このようなリスクには保険化が対応されていない。
例えばバブルが崩壊して株価や不動産価格が下落した。自民党へ政権が交代し株価が上昇した。日銀総裁の会見で異次元的追加融資が発表されると円安が進行したなどである。株式を保有していれば政治経済要因で損得双方が生じた。
リスクマネジメントとポートフォリオ
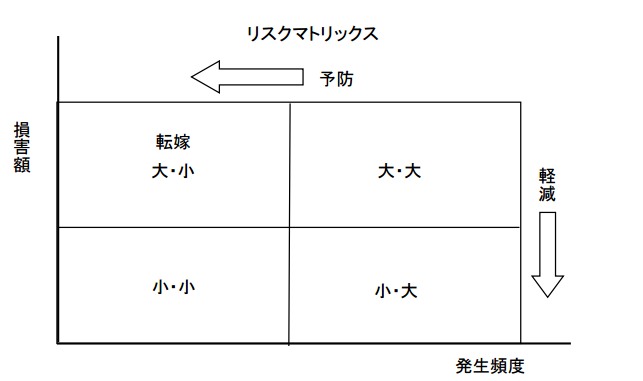
リスクマネジメントとは主に純粋リスクの対処に用いられ、最少の費用でリスクをコントロールすることである。リスクをコントロールするためにはリスクが現実の損失となる頻度と発生したときの損害額に分けて捉える。
発生頻度と損害額から大・大、大・小、小・大、小・小の 4 つのグループに分けることが出来る。対処すべき優先度の高いものは発生頻度:大・損害額:大のグループである。
対処の方法として発生頻度に対しては発生を「予防」する方法を取る。例えば車両事故の多い営業マンがいたら、車両を使わない方法もしくは職種変更、運転指導などが考えられる。
損害額の高いリスクに対しては「軽減」をはかる。在庫が一つの倉庫に集中していれば火災リスクが高いので 2 つの倉庫に分散して保管する方法を取るなどである。
このようにリスクに対して予防と軽減を実施すればやがて事故が発生しても大した事故ではないと思えるくらいになる。「保有」の状態ではリスクに対して何もしないことになる。
保険化は発生頻度:小・損害額:大の状態に適している。事故発生時の集中的経済負担を保険料により転嫁したことになる。
一方投機的リスクに対処するためにはポートフォリオが用いられる。株式で考えてみると、日本国内の景気が良くなれば海外から日本への投資金額が増えるため国内株価は上昇する。国内の景気が悪くなれば反対に資金は他国に流れるので、国内株価は下落する。
また株価上昇は金利の上昇につながるので、債券価格は下落する。反対に金利が下落すると債券価格は上昇る
。
経済の動きに対して比例するものがあれば、反比例するものもある。一つだけに投資するのではなく分散して投資すれば大損は免れるという考え方である。分散投資は投資対象だけでなく、投資する時期の分散も必要となる。
将来はどうなるかは誰にも分からないから、どんな状況にも対処しようとする考え方である。大儲けも大損もなく、世界の経済は徐々にどこかで成長し拡大しているので、その波に乗ろうとしている。
リスクと本能
人は本能により危険を察知して避けようとする。車を運転しているとき目の前に何かが飛び出してくれば、それが何物なのか判断する前にハンドルを切りブレーキを踏む。目の前に現れた危険には咄嗟に対処できる。これは人や動物に備わっている本能の「種の保存」から来るものだろう。
ところがある程度の時間を経過した後に現れる危険に関して本能は役に立たない。タバコを吸い続ければ肺がんや他の病気にもかかりやすい。暴飲暴食を続ければ肥満になり糖尿病等の病気になりやすい。本能による危険回避行動は長期的リスクに対応していない。
住宅取得に際してアパート家賃相当を返済する計画を立てたところ、子供の養育費が想定以上にかさんで生活が苦しくなった。さらにリストラにあえば住宅ローンの返済はますます厳しくなる。
リスクは「将来発生しうる不確実性」と説明される。リスクが現実となることがあればならないこともある。現
実に起こりやすい事象を「リスクが高い」、起こりにくい事象を「リスクが低い」という。
純粋リスクを損害額と発生頻度で評価したが、評価の対象に挙げられなければリスクの認識から欠落する。認識されなければリスクに備える準備はされない。
身の回りにどんなリスクが存在するか認識し評価することは本能だけではできない。自分の現状把握、環境変化、将来予測等理性に基づき情報収集することでリスクの存在やその強弱が初めて見えてくる。大規模災害が発生したとき「想定外」というコメントはリスクの認識から欠落していたことの現れである。
リスクの認識から漏れた事象が現実となればパニックに陥るだろう。パニック状態では理性は機能せず本能による行動が優先されるので状態はさらに悪化することがある。
はじめは些細なミスであっても、それを隠そうと繕ったために意図的な隠蔽工作として事件に発展することは良くある。冷静に考えれば当然のことがパニック状態では目先の対処しか思いつかないものである。
人生はリスクに満ちている
リスクの対処法に「回避」という方法がある。風邪が流行っているときは人が多く集まるところへ行かない、治安が悪いと思われる地域への海外旅行は控える等である。
山登りには多くのリスクが伴う。天気が急変して道に迷うかもしれない、足を滑らせてケガをするかもしれない、時には命の危険までも伴うリスクもある。そんなリスクの高いところに何故行くのだろうと考えるのは山に登ったことがない人かもしれない。
登り始めて振り返り下界を見ればここまで頑張った軌跡が確認でき、山頂に立てば 360 度のパノラマを見ることが出来る。何ものにも代え難い感動の瞬間だろう。
家でテレビを見ているだけでは音や臭い、その場の空気は感じられない。リスクを取った者にしか得られない感動がそこに存在する。
人生が 90 年として同じ出来事が繰り返されることは一切ない。毎日が全て初めての出来事である。常にリスクを伴いながら日々生活していることになる。
人生の岐路である入学、就職、結婚、住宅等は大きなリスクに直面する機会である。最近の就職希望は公務員や大企業に集中しているといわれる。リーマンショック後の就職難を思い出せばリストラリスクが少なく、雇用が安定していることが望まれても当然だろう。
リスクを感じるセンスはリスクの中に身を置いて磨かれるものである。
自分はリストラにあわないと安易に考えている。感じていればリスク感覚が少しは残っているが、長期間安全な組織の中にいればやがて麻痺することになる。
安全だと思っていた組織でも変化している。その変化を感じ取れなければ、自分だけどうして辞めなければならないのかと不満に感じ解消先は見つからない。
これまで歴史上に名前を残した人物はおそらく誰もが想像を超えるリスクを取ったに違いない。好きで行ったこと使命と感じながらやり遂げたことだろう。
その結果社会を大きく発展させることになった。運が良かったと言えば簡単であるが数多くのリスクを越えてきたはずだ。夢中で過ごした人生に悔いはないと思われる。
長野日報土曜コラム 平成 27 年 1 月 24 日掲載
有限会社テヅカプラニング 手塚英雄